Hipoteca fija, variable o mixta: ¿cuál te conviene según tu perfil?
Hipoteca fija, variable o mixta: ¿cuál te conviene según tu perfil?
Elegir entre una hipoteca fija, variable o mixta es una de las decisiones más importantes al financiar una vivienda. Cada modalidad funciona de manera diferente y puede afectar tanto a tu cuota mensual como al coste total del préstamo.
No existe una hipoteca que sea la mejor para todo el mundo. La opción adecuada dependerá de tus ingresos, tu estabilidad laboral, el margen económico que tengas cada mes, el plazo previsto y tu tolerancia al riesgo.
Hipoteca fija: estabilidad durante todo el préstamo
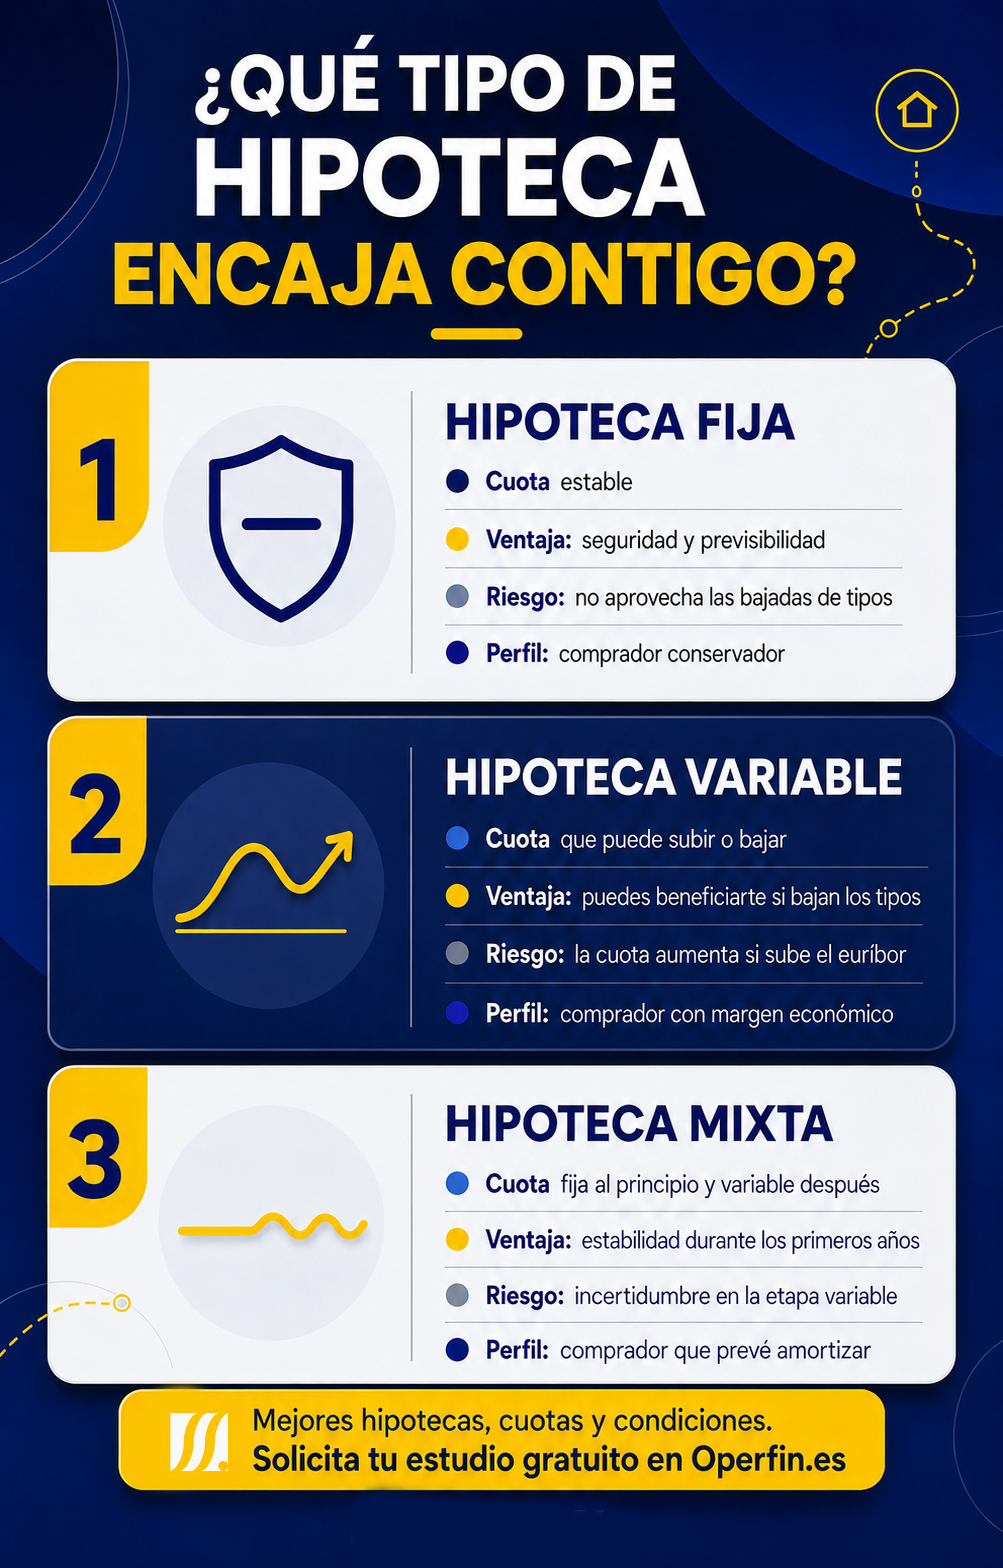
En una hipoteca fija, el tipo de interés se mantiene durante toda la vida del préstamo. Por tanto, la cuota mensual no cambia por las subidas o bajadas de los tipos de interés.
Ventajas de una hipoteca fija
Su principal ventaja es la tranquilidad. Desde el momento de la firma sabes cuánto pagarás cada mes, lo que facilita la planificación de tus gastos y evita sorpresas.
También protege tu economía frente a posibles subidas del euríbor o de los tipos de interés.
Riesgos o aspectos que debes valorar
El tipo de interés inicial puede ser más elevado que el ofrecido en algunas hipotecas variables o mixtas. Además, si los tipos bajan, tu cuota no se reducirá automáticamente.
¿Para qué perfil es recomendable?
La hipoteca fija puede encajar contigo si:
Buscas seguridad y una cuota estable.
Prefieres evitar riesgos.
Tienes un presupuesto mensual ajustado.
Quieres planificar tus gastos a largo plazo.
No podrías asumir cómodamente una subida importante de la cuota.
Es una alternativa especialmente interesante para compradores que valoran la estabilidad por encima de la posibilidad de beneficiarse de futuras bajadas de tipos.
Hipoteca fija: estabilidad durante todo el préstamo
En una hipoteca fija, el tipo de interés se mantiene durante toda la vida del préstamo. Por tanto, la cuota mensual no cambia por las subidas o bajadas de los tipos de interés.
Ventajas de una hipoteca fija
Su principal ventaja es la tranquilidad. Desde el momento de la firma sabes cuánto pagarás cada mes, lo que facilita la planificación de tus gastos y evita sorpresas.
También protege tu economía frente a posibles subidas del euríbor o de los tipos de interés.
Riesgos o aspectos que debes valorar
El tipo de interés inicial puede ser más elevado que el ofrecido en algunas hipotecas variables o mixtas. Además, si los tipos bajan, tu cuota no se reducirá automáticamente.
¿Para qué perfil es recomendable?
La hipoteca fija puede encajar contigo si:
Buscas seguridad y una cuota estable.
Prefieres evitar riesgos.
Tienes un presupuesto mensual ajustado.
Quieres planificar tus gastos a largo plazo.
No podrías asumir cómodamente una subida importante de la cuota.
Es una alternativa especialmente interesante para compradores que valoran la estabilidad por encima de la posibilidad de beneficiarse de futuras bajadas de tipos.
Entonces, ¿qué hipoteca te conviene?
Si priorizas la tranquilidad y necesitas controlar exactamente tus gastos, probablemente te sentirás más cómodo con una hipoteca fija.
Si cuentas con margen financiero y estás dispuesto a asumir cambios en la cuota, puedes valorar una hipoteca variable. Si buscas estabilidad inicial, pero tienes previsto amortizar anticipadamente o mejorar tu situación económica, una hipoteca mixta puede resultar interesante.
Sin embargo, la elección final debe hacerse analizando tu situación completa y comparando las condiciones reales disponibles en diferentes entidades.
Encuentra la hipoteca adecuada con Operfín
En Operfín estudiamos tu situación financiera, comparamos las opciones disponibles y diseñamos una estrategia hipotecaria adaptada a tu perfil.
Solicita tu estudio hipotecario gratuito y sin compromiso en Operfin.es y descubre qué tipo de hipoteca puede ofrecerte mayor tranquilidad y mejores condiciones.
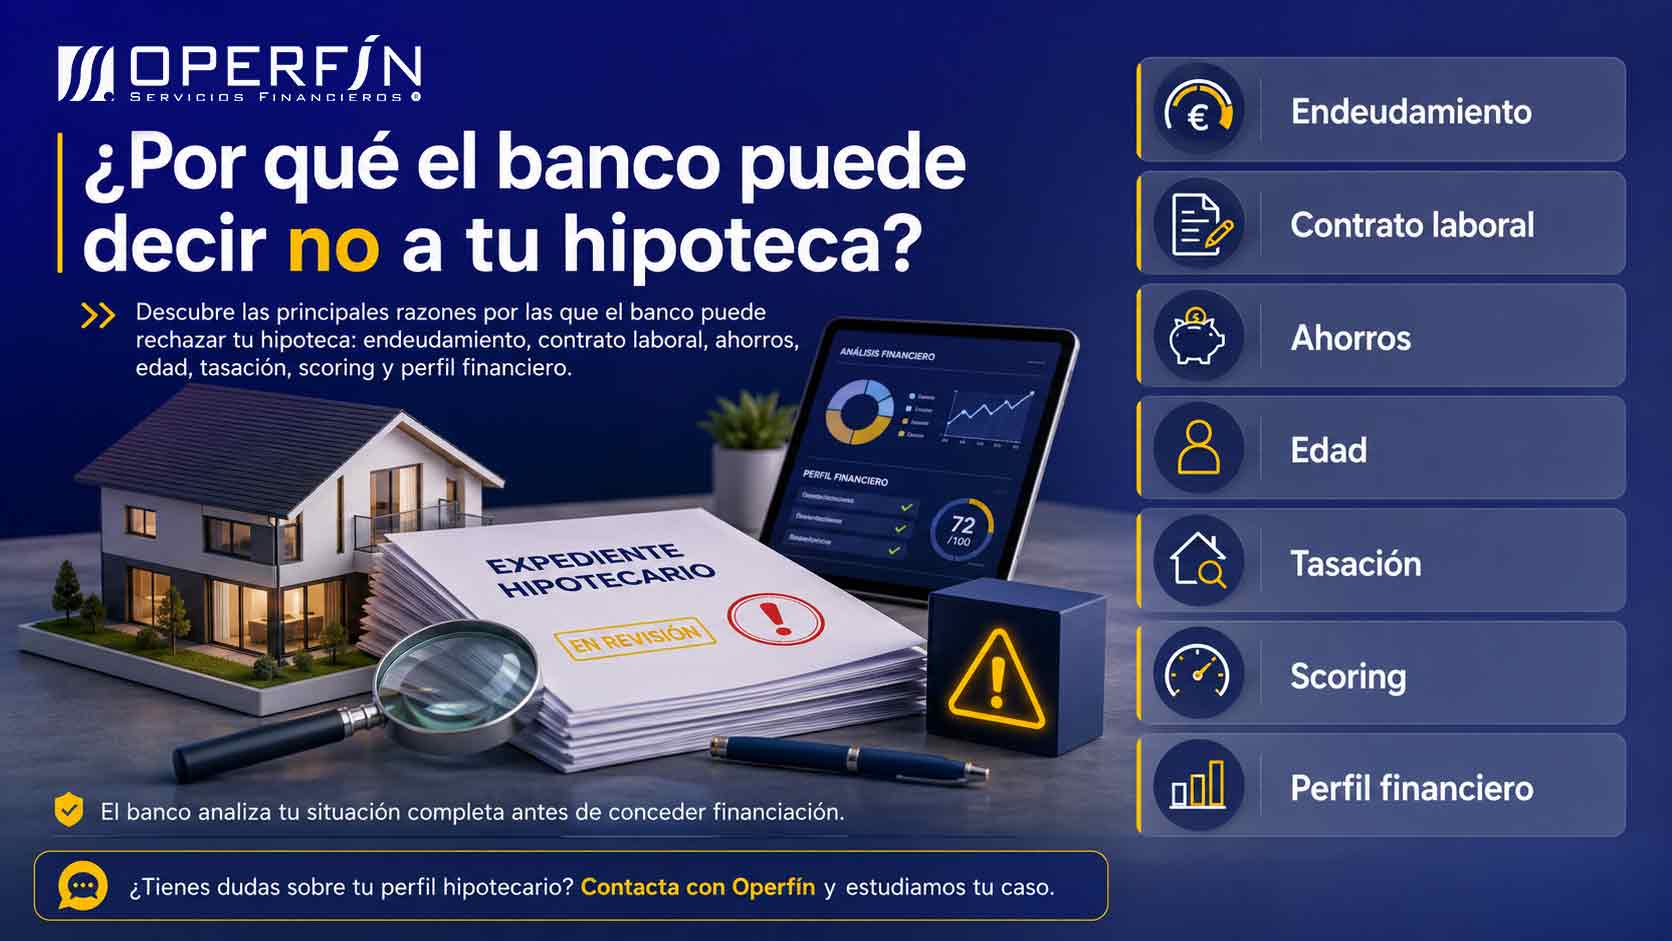
Descubre las principales razones por las que el banco puede rechazar tu hipoteca: endeudamiento, contrato laboral, ahorros, edad, tasación, scoring y perfil financiero.
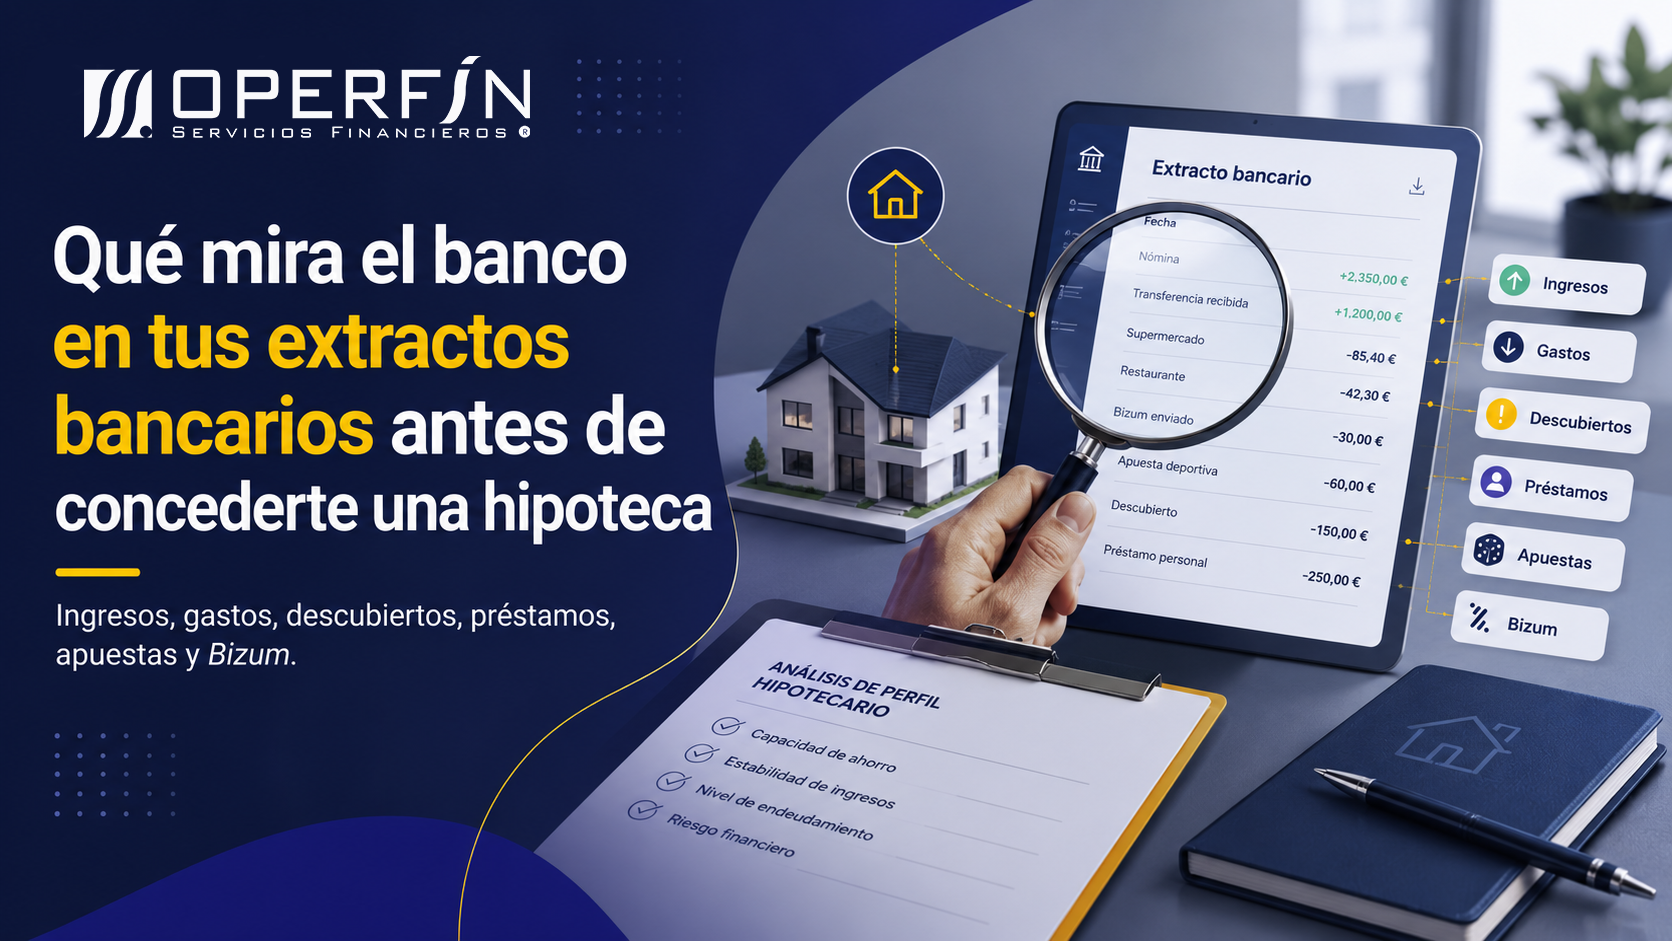
Descubre por qué el banco pide tus extractos bancarios antes de aprobar una hipoteca, qué analiza realmente y cómo mejorar tu perfil financiero para conseguir mejores condiciones.
Rellena el formulario y te la enviamos al instante.
🪙
Usamos cookies
Este sitio utiliza cookies propias y de terceros para mejorar tu experiencia, analizar el tráfico
y mostrarte contenido personalizado. Puedes aceptar todas, rechazarlas o configurar cuáles permites.
Política de Cookies
Configuración de cookies
Cookies necesarias
Imprescindibles para el funcionamiento básico del sitio. No se pueden desactivar.
Siempre activas
Cookies analíticas
Nos permiten medir el tráfico y el comportamiento de los usuarios para mejorar el sitio (ej. Google Analytics).
Cookies de marketing
Permiten mostrar publicidad personalizada según tus intereses en este y otros sitios web.
Cookies de preferencias
Recuerdan tus ajustes personales como idioma, región o configuracián de accesibilidad.