ITP: el impuesto principal en una vivienda de segunda mano
Comprar una vivienda usada implica pagar bastante más que el precio acordado. El impuesto principal es el Impuesto sobre Transmisiones Patrimoniales (ITP), y a él se suman la tasación, la notaría, el registro y la gestoría.
Calcular estos importes antes de firmar las arras es fundamental. El banco financia un porcentaje del precio o de la tasación, pero los impuestos y los gastos se pagan, con carácter general, con ahorro propio.
Cuando la vivienda la vende un particular, la compraventa tributa por ITP y no por IVA.
Desde el 1 de junio de 2026, la Comunidad Valenciana aplica un tipo del 9% para inmuebles de hasta 1.000.000 €, frente al 10% anterior.
Cuando el valor del inmueble es superior a 1.000.000 €, el tipo aplicable es del 11%.
La rebaja procede de la Ley 5/2025 y se aplica según la fecha de firma de la escritura, no según la fecha en que se presenta el impuesto. Quien firmó antes del 1 de junio de 2026 tributa al 10%.
A diferencia de la obra nueva, la compraventa de segunda mano no paga Actos Jurídicos Documentados.
En obra nueva se paga IVA del 10% más un AJD del 1,4% desde junio de 2026.
Antes de comprometer tus ahorros, calcula el coste completo de la operación y la financiación que admite tu perfil. Solicita aquí tu estudio hipotecario gratuito y sin compromiso.
Cómo se calcula el ITP
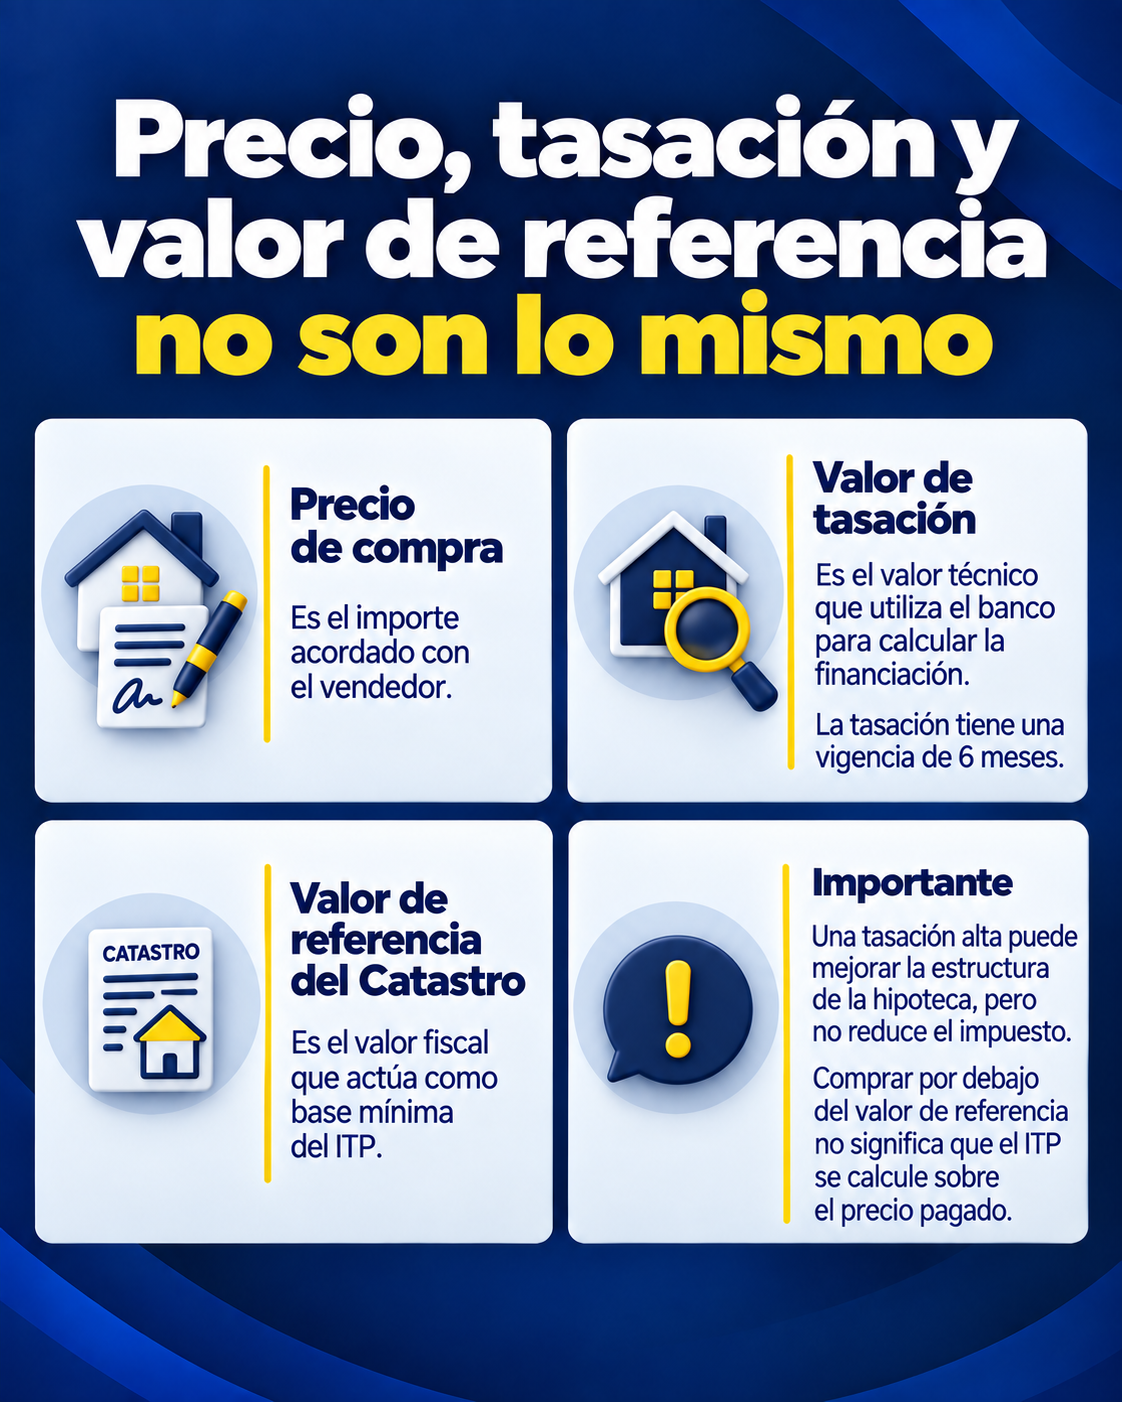
La base imponible es el mayor de estos dos importes: el precio escriturado o el valor de referencia del Catastro. El valor de referencia funciona, por tanto, como base mínima de tributación.
Antes de comprar conviene consultar el valor de referencia y comprobar que la información catastral coincide con la realidad. Una diferencia relevante puede cambiar el presupuesto fiscal de la operación.
El cálculo se realiza de la siguiente manera:
Base imponible × tipo aplicable = cuota tributaria.
Por ejemplo, en una vivienda comprada por 200.000 €, con un valor de referencia inferior y sin derecho a tipo reducido, el cálculo sería:
200.000 € × 9% = 18.000 € de ITP.
Esa cifra se suma a la entrada y al resto de gastos.
¿Cuándo y cómo se paga?
El comprador presenta la autoliquidación mediante el modelo 600 ante la Agència Tributària Valenciana (ATV), de forma telemática o presencial.
El plazo es de 30 días hábiles desde la firma de la escritura.
Presentar fuera de plazo conlleva recargos e intereses y bloquea la inscripción en el Registro de la Propiedad.
Si la compra se hace con hipoteca, es la gestoría designada por el banco quien tramita la liquidación con la provisión de fondos aportada.
¿Quieres saber cuánto ahorro necesitas realmente? En Operfín analizamos precio, tasación, impuestos, gastos y capacidad de financiación en una sola cifra. Pide tu estudio hipotecario gratuito.
Tipos reducidos: del 8% al 3%
Los tipos reducidos no se aplican de forma automática: hay que solicitarlos al liquidar el impuesto y conservar la documentación que acredite los requisitos.
El umbral de 180.000 €, calculado sobre el mayor importe entre el precio y el valor de referencia, marca la frontera entre unos tipos y otros.
Tipos del 6% y el 8%
En el caso de la primera vivienda habitual de menores de 35 años, siempre que la suma de la base liquidable general y del ahorro del IRPF no supere los 30.000 € en tributación individual o los 47.000 € en tributación conjunta, se aplica un tipo del 6% cuando el valor es de hasta 180.000 €.
Cuando el valor supera los 180.000 €, el tipo aplicable es del 8%.
Para la primera vivienda habitual de protección pública de régimen general, el tipo es igualmente del 6% hasta 180.000 € y del 8% cuando se supera este importe.
Tipos del 3% y el 4%
En la adquisición de una vivienda habitual por una familia numerosa o monoparental, con límites de renta de 30.000 € en tributación individual o 47.000 € en conjunta para la categoría general, y 35.000 € en individual o 58.000 € en conjunta para la categoría especial, el tipo aplicable es del 3% hasta 180.000 € y del 4% cuando se supera esta cantidad.
En el caso de una vivienda habitual adquirida por una persona con discapacidad física o sensorial igual o superior al 65%, o discapacidad psíquica igual o superior al 33%, se aplica un tipo del 3% hasta 180.000 € y del 4% para importes superiores.
Para la vivienda habitual de mujeres víctimas de violencia de género, con los mismos límites de renta indicados, el tipo es del 3% hasta 180.000 € y del 4% cuando se supera dicho importe.
En la primera vivienda habitual de protección pública de régimen especial, el tipo aplicable es igualmente del 3% hasta 180.000 € y del 4% para importes superiores.
El ahorro es considerable. En una vivienda de 180.000 €, el tipo general supone 16.200 €, mientras que aplicando el tipo reducido del 3% se pagarían 5.400 €.
Cuando compran dos personas, los requisitos se examinan individualmente y el beneficio se aplica sobre el porcentaje de propiedad de quien cumple las condiciones.
Conviene revisar también si existen bonificaciones específicas vigentes, como las previstas para los municipios afectados por la DANA.
Otros gastos de la compraventa y de la hipoteca
Además del ITP, existen otros gastos que deben incluirse en el presupuesto total de la compra.
La notaría por la escritura de compraventa puede tener un coste orientativo de entre 600 y 875 € según el valor del inmueble, aunque la provisión solicitada al comprador suele superar los 1.100 €. Este gasto corresponde, en parte, al comprador.
El Registro de la Propiedad puede suponer entre 400 y 650 €, y corresponde al comprador.
La gestoría tiene un coste aproximado de 450 €, a cargo del comprador.
La tasación suele situarse entre 250 y 600 €, y también corresponde al comprador.
La comisión de apertura de la hipoteca puede alcanzar hasta el 2% del capital, si se pacta, y corresponde al comprador.
Por otra parte, los gastos de notaría, registro, gestoría y AJD relacionados con el préstamo hipotecario son asumidos por la entidad bancaria.
Desde la entrada en vigor de la Ley 5/2019, el banco asume los gastos de constitución del préstamo hipotecario. Eso no incluye los impuestos y gastos de la compraventa, que siguen siendo del comprador.
Qué revisar antes de firmar
En primer lugar, calcula el ITP aplicable. Comprueba el tipo, la base imponible y si tienes derecho a un tipo reducido.
También debes consultar el valor de referencia y compararlo con el precio pactado.
Prepara la documentación que acredita tu edad, ingresos, situación familiar, discapacidad o calificación de la vivienda, cuando corresponda.
Suma todos los gastos, incluidos notaría, registro, gestoría, tasación y un margen para imprevistos.
Por último, estudia la hipoteca antes de firmar las arras. De esta manera sabrás cuánto se puede financiar y qué cantidad de ahorro debes conservar.
Preguntas frecuentes
¿La vivienda de segunda mano paga IVA?
Por regla general no. La compra a un particular tributa por ITP.
Existen operaciones especiales que pueden tener un tratamiento diferente, por lo que debe revisarse quién vende y la naturaleza de la transmisión.
¿Ser menor de 35 años garantiza un tipo reducido?
No. Además de la edad en la fecha de la compra, se exige que sea la primera vivienda habitual, respetar el límite de valor de 180.000 € para el 6% y no superar los límites de base liquidable del IRPF.
¿El banco financia el ITP y los gastos?
Lo habitual es que el comprador los aporte con ahorro propio.
Con Operfín puedes alcanzar financiaciones del 90%, 95% e incluso del 100% más gastos, siempre en función del perfil, la tasación y la política de cada entidad.
¿Puedo aplicar una reducción después de firmar?
Lo correcto es aplicarla en la autoliquidación.
Si no se hizo teniendo derecho, puede solicitarse la rectificación de la autoliquidación y la devolución de ingresos indebidos dentro del plazo de prescripción.
Ante cualquier duda, conviene resolverla antes de presentar el modelo 600.
¿Cuánto ITP pago si firmé antes de junio de 2026?
El 10%, porque el tipo se determina por la fecha de devengo, es decir, la firma de la escritura.
Conclusión: calcula el coste total, no solo la entrada
El ITP suele ser el mayor desembolso al comprar una vivienda usada, incluso con la rebaja al 9%.
Revisar el tipo aplicable, el valor fiscal del inmueble y los gastos asociados permite negociar con seguridad y evitar quedarse sin liquidez el día de la firma.
Empieza con una cifra realista. En Operfín analizamos gratuitamente tu perfil, tu ahorro disponible y tus opciones hipotecarias. Más bancos, más opciones, mejores condiciones. Solicita tu estudio hipotecario gratuito y sin compromiso.