Tasación y valoración de vivienda: diferencias clave antes de pedir una hipoteca
Al comprar una vivienda, es fácil confundir el precio acordado, el valor de mercado y la tasación. Cada cifra responde a una pregunta distinta, y entenderlas antes de firmar arras o pedir una hipoteca evita sorpresas, sobre todo si necesitas una financiación elevada.
El precio de compra indica lo que pagarás; el valor de mercado estima por cuánto podría venderse el inmueble; la tasación hipotecaria analiza la garantía; y el préstamo final depende, además, de tu solvencia y de la política de cada banco.
Tasación y valoración de vivienda: cuatro cifras que no significan lo mismo
1. Precio de compra: la cifra que acuerdas con el vendedor
El precio de compra es el importe que figura en el contrato y en la escritura. Depende de la demanda, del estado del inmueble y de la negociación; por eso dos viviendas parecidas pueden venderse por cantidades distintas.
Sirve para calcular cuánto dinero necesitas, pero no obliga al banco a financiar un porcentaje concreto. La entidad puede tomar como base el menor de los dos valores, precio o tasación, aplicar sus límites internos y comprobar tu capacidad de pago.
Antes de firmar arras conviene saber si el precio, tus ahorros y tu perfil encajan en una operación viable. [Solicita aquí tu estudio hipotecario gratuito y sin compromiso.]
2. Valor de mercado: cuánto podría valer hoy la vivienda
El valor de mercado estima por cuánto podría venderse una vivienda en condiciones normales. Cambia según la oferta, la demanda, la ubicación, la superficie, el estado, la planta, el ascensor, la orientación y las zonas comunes.
Una herramienta online puede orientarte, pero trabaja con medias estadísticas y no ve tu vivienda: no refleja reformas, calidad interior, orientación real ni incidencias registrales o urbanísticas.
Si lo que quieres es vender, pide una valoración inmobiliaria, no una tasación. La tasación hipotecaria está pensada para el banco y para su garantía, cuesta dinero y caduca; la valoración inmobiliaria responde a otra pregunta: a qué precio se vende hoy tu vivienda en tu calle y en cuánto tiempo. Esa respuesta solo la da quien opera cada día en la zona y conoce la demanda real, el precio de cierre de operaciones recientes y el perfil de comprador que hay en ese momento. Por eso conviene acudir a una inmobiliaria especializada en tu zona, como Expercasa, que valora la vivienda de forma gratuita y con criterio de mercado local.
3. Valor de tasación: la referencia técnica de la garantía
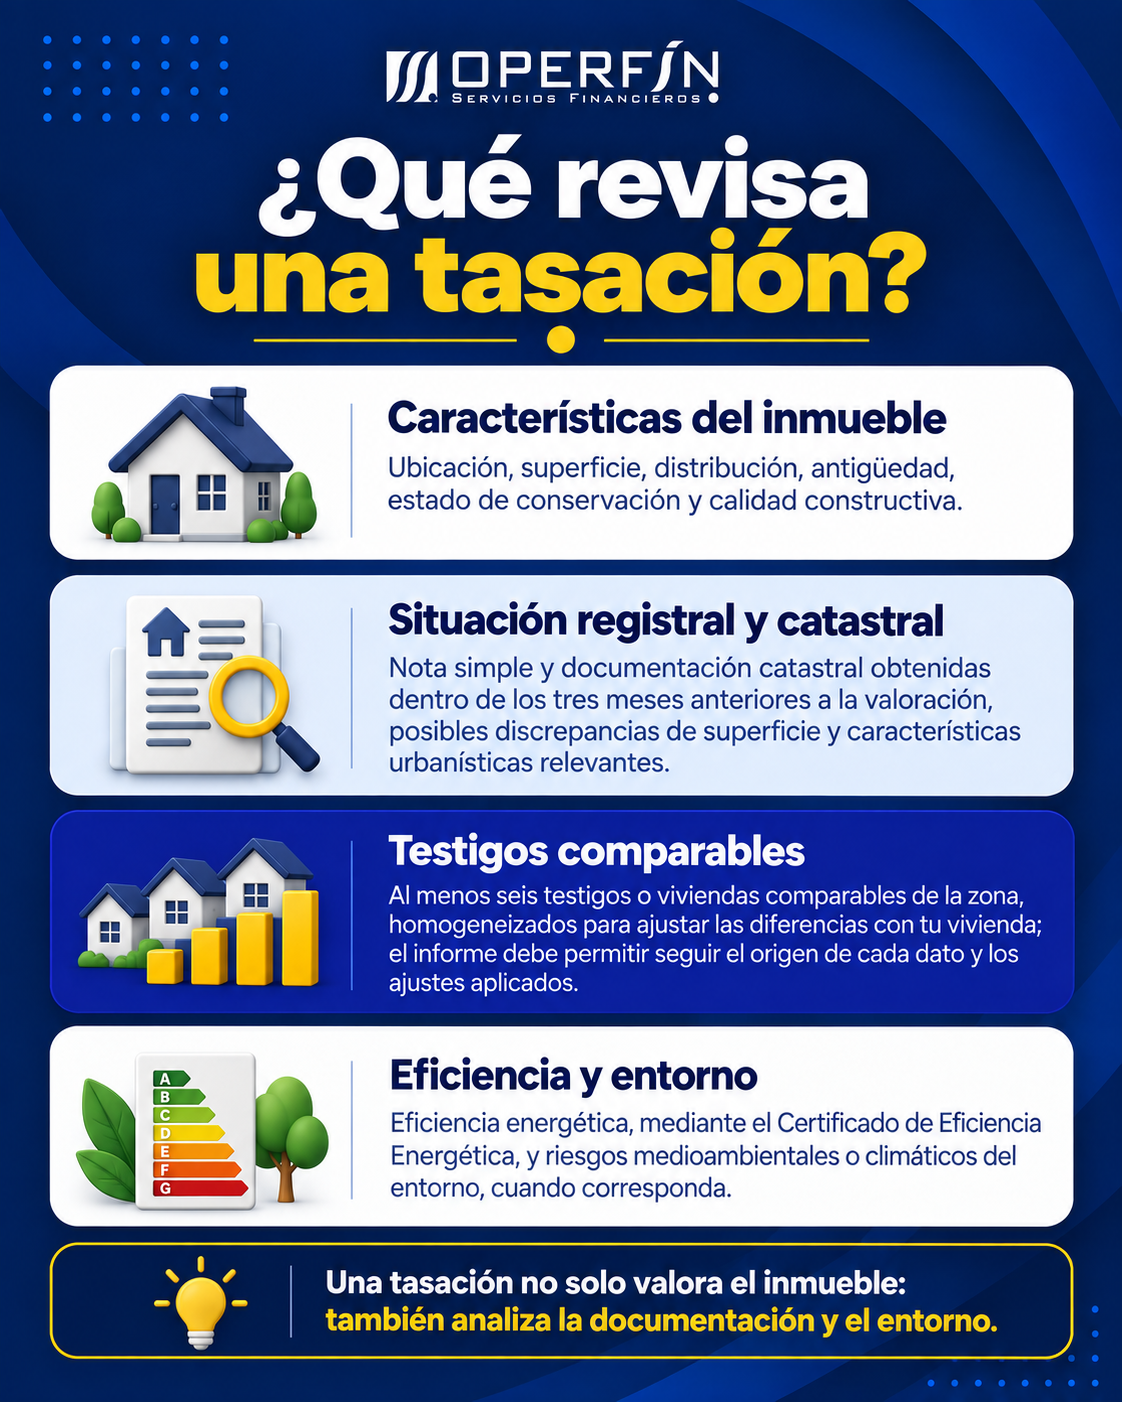
La tasación hipotecaria es un informe elaborado por un técnico competente —arquitecto o arquitecto técnico en el caso de viviendas— y certificado por una sociedad de tasación homologada e inscrita en el registro del Banco de España, siguiendo una metodología regulada. El técnico inspecciona el inmueble, revisa su documentación y analiza viviendas comparables para valorar la garantía del préstamo.
No es una promesa de venta ni una aprobación hipotecaria. Una buena tasación no compensa unos ingresos insuficientes, unas deudas elevadas o un perfil que no encaje con los criterios de la entidad.
La tasación busca un valor sostenible en el tiempo
Esta es la clave que explica casi todas las diferencias con el precio. La tasación no intenta acertar el precio más alto que alguien pagaría hoy: estima un valor hipotecario, es decir, una apreciación prudente de las posibilidades duraderas de comercialización del inmueble. Dicho de otro modo, un valor que debería seguir sosteniéndose dentro de varios años, ya que la hipoteca durará veinte o treinta.
De ahí que el tasador descarte los componentes especulativos y las puntas de mercado, y que prime lo estable: ubicación, calidad constructiva, conservación, demanda consolidada de la zona. Al banco no le interesa cuánto vale la vivienda en el mejor mes del ciclo, sino cuánto valdría si tuviera que venderla en un momento peor. Por eso, en mercados tensionados, la tasación puede quedar por debajo del precio acordado sin que eso signifique que has pagado de más.
¿Cuánto dura una tasación?
El informe caduca a los seis meses desde su emisión. Además, entre la última inspección presencial y la emisión del informe no pueden transcurrir más de dos meses. Conviene coordinar la fecha de la tasación con el calendario de la operación: si el proceso se alarga, puede caducar antes de la firma.
¿Por qué puede diferir del precio?
Porque el precio es un acuerdo comercial y la tasación es una opinión técnica orientada al largo plazo. Si compras por debajo del mercado, la tasación puede ser superior; si el precio es alto, existen defectos o hay pocos comparables, puede quedar por debajo.
Advertencias y condicionantes: el punto que casi nadie mira
Una advertencia informa de una duda o circunstancia relevante para interpretar el resultado. Un condicionante es más serio: significa que el valor no puede utilizarse mientras no se subsane la causa que lo motiva. Discrepancias importantes de superficie, falta de documentación registral o urbanística, una licencia de obras ausente o dudas sobre la identificación del inmueble pueden generarlo.
En la práctica, una tasación condicionada no sirve para la hipoteca hasta que la sociedad tasadora declare de forma expresa y razonada que la causa ha desaparecido. Por eso conviene leer siempre el apartado de condicionantes y advertencias antes que la cifra final.
¿Necesitas saber cómo afectaría una tasación a tu compra? En Operfín analizamos el precio, el ahorro disponible y las posibilidades reales de financiación antes de presentar la operación. [Pide tu análisis gratuito aquí.]
4. Cuánto financia realmente el banco
Es frecuente escuchar que el banco financia «hasta el 80 %». Esa referencia suele asociarse a operaciones de vivienda habitual, pero no es un derecho automático ni una regla idéntica en todas las entidades: es un estándar de mercado derivado de sus políticas de riesgo. El porcentaje, conocido como LTV (loan to value), relaciona el préstamo con el valor que el banco admite para la operación.
Regla práctica: la mayoría de entidades calculan el porcentaje sobre el menor valor entre el precio de compra y la tasación. Después deciden si el perfil permite ese importe.
Ejemplo 1: la tasación supera el precio de compra. Compras por 200.000 € y la tasación es de 220.000 €. Si la entidad aplica un 80 % sobre el menor valor, la base será 200.000 € y el préstamo orientativo máximo, 160.000 €. La tasación superior no implica recibir automáticamente 176.000 €.
Ejemplo 2: la tasación queda por debajo. Acuerdas 200.000 €, pero la tasación resulta de 180.000 €. Con un 80 % sobre el menor valor, el préstamo orientativo sería de 144.000 €. Tendrías que cubrir con fondos propios 56.000 € del precio, además de los gastos e impuestos correspondientes. Esta es una de las sorpresas más importantes que conviene anticipar.
Ejemplo 3: financiación superior al 80 %. Algunas operaciones superan ese límite y pueden alcanzar el 100 % del precio, e incluso el 100 % más gastos. No depende de una tasación alta: pesan los ingresos, el endeudamiento, el ahorro, la estabilidad laboral y, casi siempre, la existencia de garantías adicionales, como un avalista o una doble garantía (otra vivienda libre de cargas, figura conocida como hipotecante no deudor). Algunos perfiles muy estables acceden a porcentajes altos sin aval. Ten en cuenta que los honorarios de inmobiliaria o de intermediación no se financian, al no ser gastos propios de la compraventa.
La segunda limitación: tu capacidad de pago
Aunque la garantía sea suficiente, el banco estudiará si puedes devolver el préstamo con margen. Revisará ingresos netos, cuotas de otros préstamos, tarjetas, gastos recurrentes, estabilidad profesional, historial de pagos y composición de la unidad familiar. Una operación puede cumplir por valor y no cumplir por solvencia; también puede ocurrir lo contrario.
Por eso, la pregunta correcta no es solo «¿cuánto vale la casa?», sino «¿qué importe puede sostener mi perfil sin comprometer mi estabilidad?». Comparar bancos resulta clave: cada entidad interpreta el riesgo y aplica políticas comerciales diferentes.
Qué hacer antes de pedir la hipoteca
-
Calcula el coste completo. Añade a la entrada los impuestos, la tasación, la notaría y el registro, otros gastos y un margen para imprevistos.
-
Revisa tu capacidad financiera. Suma tus cuotas, comprueba la estabilidad de ingresos y evita asumir nuevas deudas durante el proceso.
-
Protege las arras. Si dependes de financiación, revisa qué tipo de arras firmas —confirmatorias, penitenciales o penales— y valora incluir una condición suspensiva de financiación que contemple qué ocurre ante una denegación o una tasación insuficiente.
-
Comprueba el inmueble. Revisa nota simple, Catastro, cargas, situación urbanística y superficies. Las discrepancias entre la superficie real, la registral y la catastral son una fuente habitual de advertencias y condicionantes.
-
Compara entidades. Los criterios cambian entre bancos; la estrategia y la presentación del expediente importan.
Preguntas frecuentes
¿Una tasación alta garantiza más financiación?
No. Puede mejorar la relación entre préstamo y garantía, pero el banco también limita el importe por el precio de compra, por tu solvencia y por su política interna.
¿Quién paga la tasación y puede el comprador elegir la tasadora?
La Ley 5/2019 atribuye el gasto de la tasación al prestatario, es decir, a quien recibe el préstamo. Puedes encargarla tú a una sociedad homologada y aportar: la entidad debe aceptarla si cumple los requisitos de homologación y sigue vigente. Puede hacer las comprobaciones que considere, pero no repercutir su coste. Algunas entidades ofrecen asumir o reembolsar la tasación si firmas con ellas; revisa antes qué ocurre si la operación no se llega a formalizar.
¿Qué pasa si la tasación sale baja?
Puedes revisar el informe, aportar información que no se haya tenido en cuenta, negociar el precio, aumentar fondos propios o estudiar la operación con otras entidades. Encargar sucesivas tasaciones sin una causa objetiva no garantiza un resultado distinto.
¿Y si la tasación sale condicionada?
El valor no es utilizable para la hipoteca hasta que se subsane la causa y la sociedad tasadora lo declare expresamente. Lo primero es identificar el motivo: suele estar en la documentación registral, catastral o urbanística.
Voy a vender mi vivienda, ¿necesito una tasación?
Por lo general, no. Para poner precio y salir al mercado te interesa una valoración inmobiliaria de una agencia especializada en tu zona, como Expercasa: es gratuita y sin compromiso. La tasación oficial la necesitará después el comprador para su hipoteca, o tú si la vas a usar en una herencia, un divorcio o un procedimiento que la exija.
Conclusión: la vivienda puede tener varios valores, pero una sola operación viable
Precio, mercado y tasación son cifras diferentes: una la negocias, otra te dice cuánto vale hoy y la tercera cuánto vale de forma sostenida en el tiempo. El banco combina esa última con tu capacidad de pago para decidir cuánto presta. Anticipar ambos análisis permite calcular el ahorro real y negociar con más seguridad.
Da el primer paso con información real: Operfín estudia tu caso de forma gratuita y sin compromiso, compara opciones y plantea una estrategia hipotecaria adaptada a tu perfil. Más bancos, más opciones, mejores condiciones. [Empieza aquí tu estudio hipotecario].