Hipoteca al 100 %
Has encontrado una casa que encaja contigo, pero surge la pregunta decisiva: ¿cuánto dinero te prestará el banco? La respuesta habitual ronda el 80 % del valor de tasación. Eso significa que, además de poder pagar la cuota, normalmente necesitarás ahorros para completar el precio y afrontar los impuestos y gastos de la compra. Cliente Bancario, Banco de España
Conseguir una hipoteca del 90 % o incluso del 100 % es posible en determinadas operaciones. Dependerá de tu situación financiera, de la vivienda y de las condiciones que esté dispuesta a ofrecer cada entidad. Veamos qué significa cada porcentaje y cómo preparar tu solicitud.
¿Cuánto financia el banco al comprar una casa?
Como referencia, los bancos suelen conceder hasta el 80 % del valor de tasación o de compra (el menor de ambos). La tasación permite valorar la vivienda que servirá de garantía, pero la decisión también depende de si podrás devolver el préstamo. Cada entidad estudia tu solvencia antes de aprobar la operación.
Imagina que compras una casa por 200.000 € y que el banco aprueba una hipoteca de 160.000 €. Tendrías que aportar 40.000 € para completar el precio. A esa cantidad habría que añadir los impuestos y gastos de compraventa.
Conviene solicitar un estudio hipotecario antes de encargar la tasación: así podrás conocer tus posibilidades de financiación sin adelantar ese gasto demasiado pronto.
¿Cuánto dinero debes tener ahorrado para comprar una vivienda?
Si obtienes el 80 % de financiación, necesitarás cubrir con tus recursos el 20 % restante del precio, además de los impuestos y gastos que te correspondan. La cifra cambia según la comunidad autónoma y según compres obra nueva o segunda mano.
Por ejemplo, para una vivienda de segunda mano de 200.000 € en la Comunitat Valenciana, una hipoteca de 160.000 € dejaría 40.000 € pendientes del precio. Si se aplica el tipo general vigente del 9 % de ITP y la base imponible es de 200.000 €, el impuesto supondría otros 18.000 €. En este ejemplo necesitarías al menos 58.000 €, más notaría, registro, tasación y otros gastos aplicables. Existen tipos reducidos de ITP para determinados supuestos, por lo que el cálculo debe ajustarse a cada comprador.
Antes de reservar una vivienda, calcula por separado la aportación para el precio, los impuestos y gastos y el dinero que quieres conservar para imprevistos. Una hipoteca aprobada no debería dejarte sin margen económico.
¿Qué significa conseguir una hipoteca al 100 %?
Una hipoteca al 100 % del precio permite financiar todo el importe pactado por la vivienda. Si la casa cuesta 200.000 € y te conceden 200.000 €, no tendrías que aportar una entrada para completar ese precio.
Pero 100 % del precio no significa 100 % de todos los costes. Normalmente seguirás necesitando dinero para los impuestos y gastos de la compra. Financiar también esos importes exige una operación distinta y un análisis individual. La diferencia es especialmente importante cuando comparas ofertas que anuncian «hasta el 100 %».
¿Qué perfil tiene más posibilidades de obtener más del 80 %?
Para conceder una hipoteca, la entidad revisa tus ingresos, gastos, deudas y capacidad de pago. También puede consultar la CIRBE, donde figuran riesgos con otras entidades, y los registros de impagados habituales.
Una solicitud de financiación alta suele ser más sólida cuando puedes justificar ingresos estables y suficientes, tienes pocas deudas, mantienes un buen historial de pagos y la cuota prevista encaja con tu economía. El Banco de España indica que, en general, las entidades estiman que el conjunto de deudas no debería superar aproximadamente el 30–35 % de los ingresos, aunque la valoración final depende de cada caso.
También cuenta la vivienda: el banco estudiará su tasación y las características de la operación. Una tasación favorable puede ayudar al análisis, pero por sí sola no garantiza que te presten el 100 % del precio.
¿Cuándo es posible conseguir una hipoteca al 100 %?
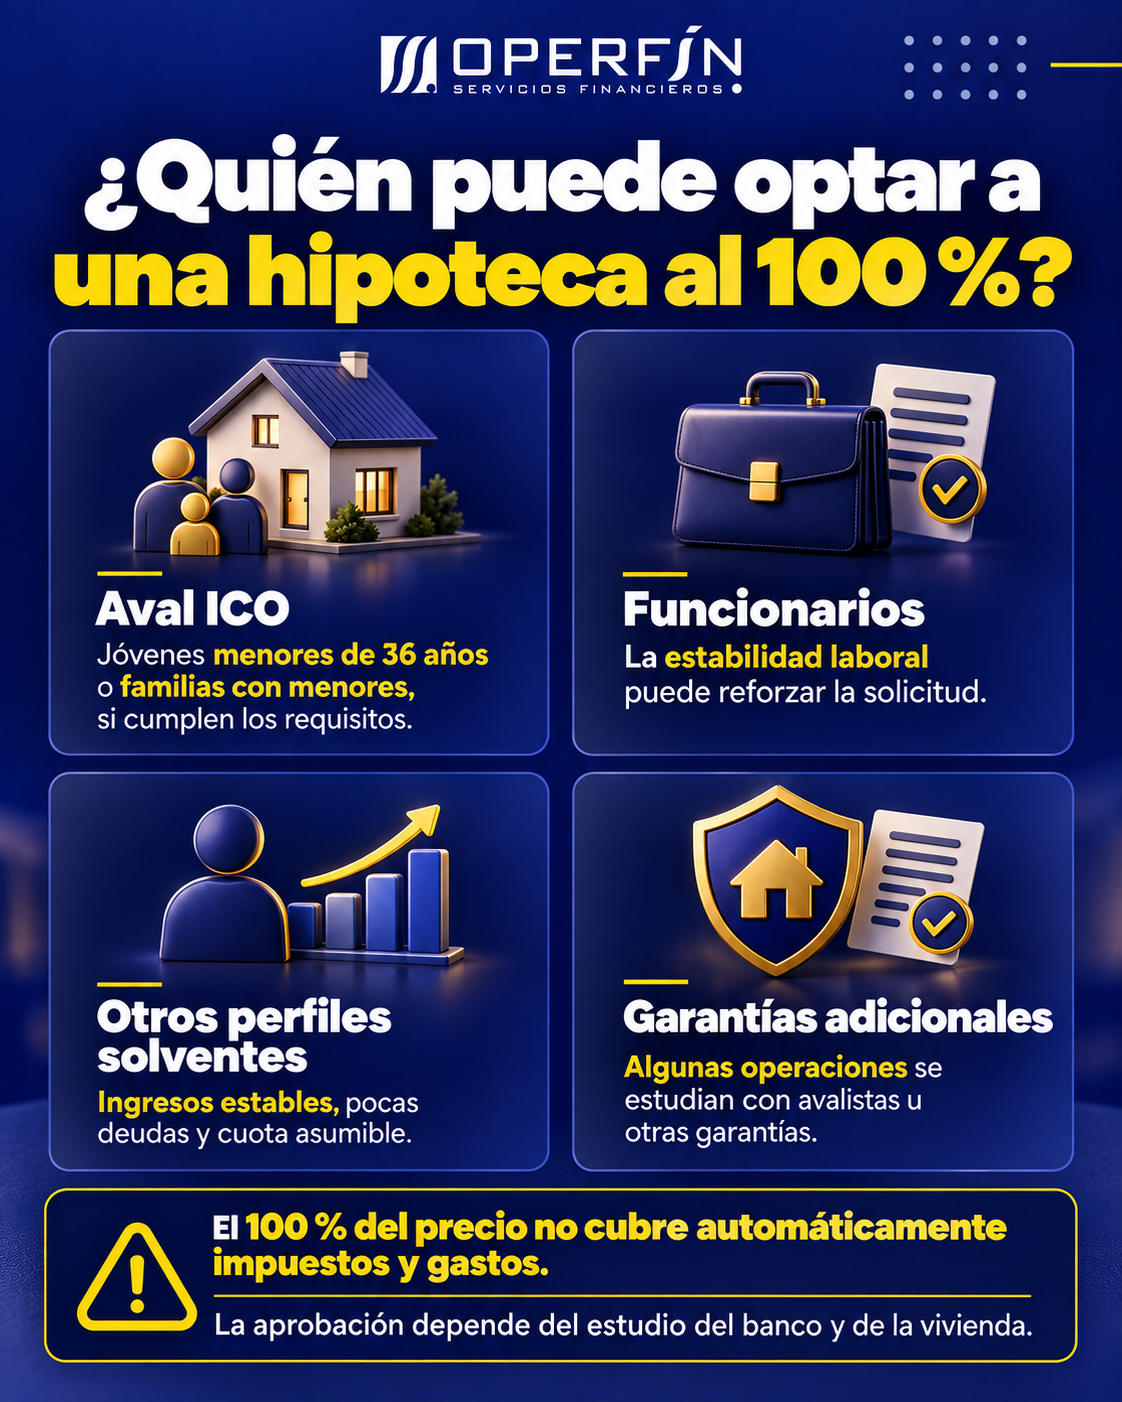
Puede estudiarse una financiación superior a la habitual cuando el perfil del comprador ofrece suficiente capacidad de pago y la entidad acepta las condiciones de la operación. Aunque cada banco aplica sus propios criterios, existen determinados perfiles que tienen más posibilidades de conseguir una hipoteca al 100 %.
Los funcionarios de carrera se encuentran entre los perfiles mejor valorados por las entidades bancarias. Su estabilidad laboral y la continuidad de sus ingresos pueden permitirles acceder a una hipoteca del 100 % sin necesidad de avalistas, siempre que cumplan los requisitos de solvencia del banco. Otros empleados públicos, como interinos o personal laboral fijo, también pueden obtener condiciones favorables, aunque sus posibilidades dependerán de su situación concreta.
También destacan los trabajadores con contrato indefinido y muchos años de antigüedad en la misma empresa, especialmente cuando cuentan con ingresos altos, estables y demostrables. Una trayectoria laboral sólida, un nivel de endeudamiento reducido y una buena capacidad de ahorro pueden facilitar el acceso a porcentajes superiores al 80 %, aunque alcanzar el 100 % puede requerir garantías adicionales.
En ciertos casos, disponer de avalistas o garantías adicionales, como otra vivienda libre de cargas, también puede abrir opciones para conseguir una hipoteca al 100 % e incluso financiar determinados gastos de la compraventa. Sin embargo, estas garantías implican obligaciones para quienes las aportan y deben valorarse con cuidado.
Otra posibilidad para quienes cumplen los requisitos es la línea de avales para la primera vivienda de jóvenes y familias con menores a cargo. Las operaciones acogidas a esta línea pueden alcanzar como máximo el 100 % del menor valor entre el precio de compra y la tasación, sin incluir impuestos ni gastos. Su plazo de formalización se ha ampliado hasta el 31 de diciembre de 2027. La existencia del aval no sustituye el estudio de solvencia ni obliga al banco a aprobar la hipoteca.
¿Cómo preparar tu solicitud si necesitas más financiación?
Empieza por calcular una cuota mensual que puedas asumir, teniendo en cuenta los préstamos que ya pagas. Después, reúne la documentación que permita explicar con claridad tus ingresos, ahorros y situación laboral. Si tienes financiación pendiente o incidencias que puedas resolver, conviene revisarlas antes de presentar la operación.
El siguiente paso es estudiar el precio de la vivienda, la aportación disponible y las alternativas de financiación antes de comprometerte con la compra. Comparar entidades también importa: el porcentaje que una esté dispuesta a conceder y el coste total de la hipoteca pueden variar. Al valorar una oferta, fíjate tanto en la cuota como en el tipo de interés, las comisiones, los productos asociados y la TAE.
¿Puedes comprar una casa si no tienes ahorrado el 20 %?
Es posible que sí. No disponer de toda la entrada habitual no descarta automáticamente la compra. Lo que necesitas saber es cuánto puedes financiar en tu caso concreto y cuánto dinero tendrás que aportar para impuestos y gastos, incluso si consigues el 100 % del precio.
En Operfín estudiamos tu perfil y buscamos opciones entre múltiples entidades bancarias, también cuando necesitas más del 80 % de financiación. Nuestro objetivo es encontrar una hipoteca con una cuota que puedas asumir y unas condiciones adecuadas para tu proyecto. Logramos un sí, en vez de un no.
Solicita tu estudio hipotecario gratuito y sin compromiso.